Problema com banco, financiamento ou dívida?
Analisamos seu contrato e sua situação e explicamos, em linguagem clara, quais caminhos existem no seu caso — inclusive negociação. A primeira conversa é sem compromisso.
Envie seu caso para análise
Três campos. Sem custo, sem compromisso.
Retorno em até 2 horas úteis.
Suas informações são protegidas pelo sigilo profissional.
Direito bancário
Especialização pela ESA — Escola Superior da Advocacia
Desde 2020
Dedicado exclusivamente a direito bancário
Nota 4,9 no Google
Avaliações públicas e verificáveis
Atendimento remoto
Todo o processo pode ser feito a distância
A gente sabe exatamente o que você está sentindo agora
Essas são as frases que mais ouvimos no primeiro contato. Se alguma delas e a sua, você não está sozinho — e quase sempre existe mais de um caminho.
O primeiro passo não é processar ninguém. É entender onde você está e quais são as suas opções.
Três frentes, um mesmo adversário
O escritório é dedicado exclusivamente a relações entre pessoas e instituições financeiras. Isso significa que já vimos o seu caso antes.
Defesa em busca e apreensão de veículo
Analisamos o contrato, o processo e a sua situação financeira para traçar a defesa — ou a negociação — dentro do prazo.
Revisão de juros do financiamento
Verificamos se o contrato do seu veículo tem encargos cobrados fora do pactuado ou acima do praticado no mercado.
Revisão e negociação de dívidas bancárias
Cartão de crédito, cheque especial e empréstimo pessoal: revisamos os encargos e conduzimos a negociação com o banco.
Do primeiro contato até a sua decisão
Nenhum passo compromete você com nada. Você só decide depois de entender.
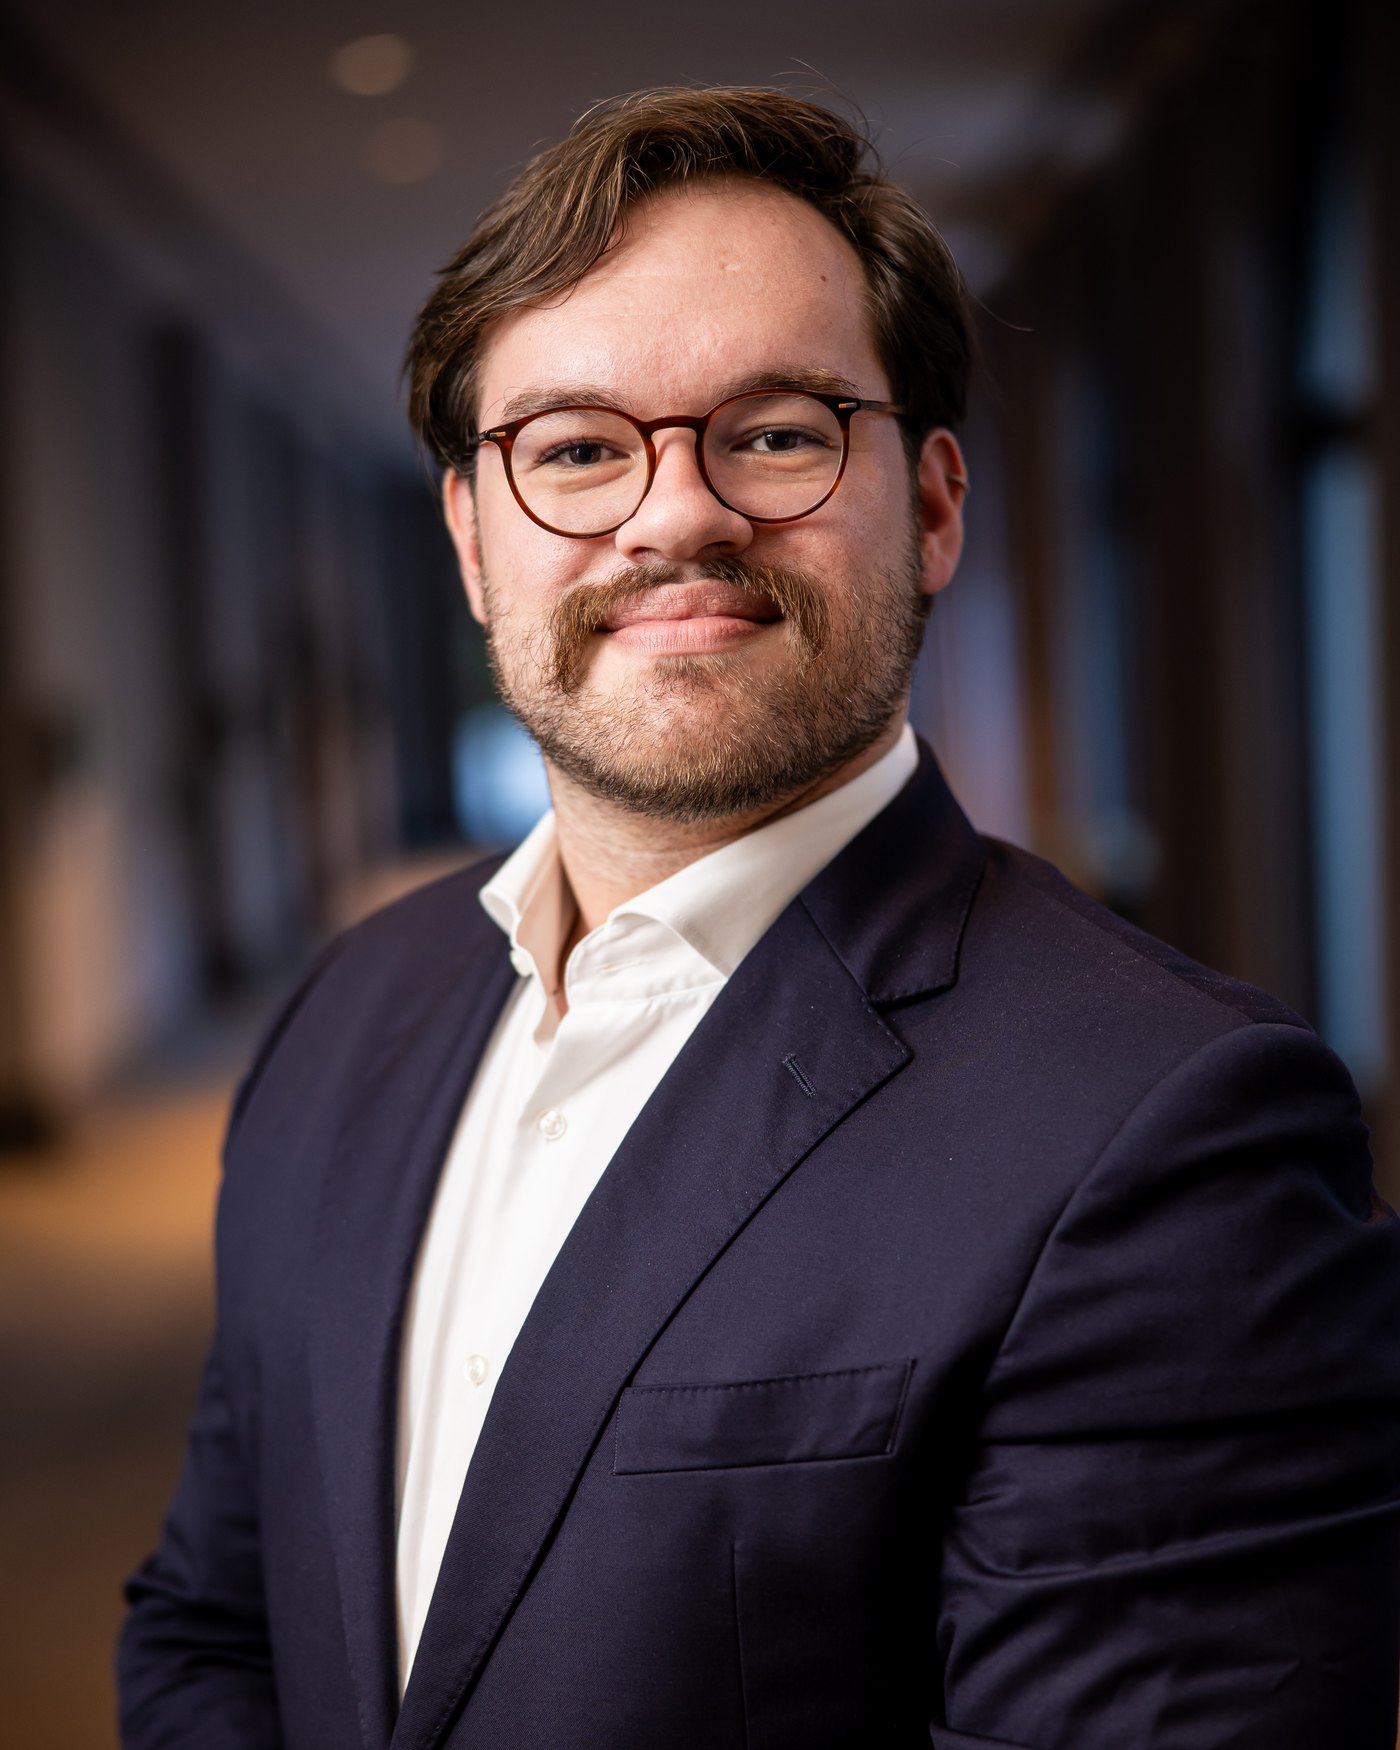
Lucas Matheus Soares Stülp
OAB/PR 101.732
Escolhi o direito bancário porque é onde a diferença de força entre as partes é mais visível. De um lado, uma instituição com departamento jurídico inteiro. Do outro, uma pessoa que só quer manter o carro com que trabalha, ou sair de uma dívida que já dobrou de tamanho.
Meu compromisso no primeiro contato é simples: explicar a sua situação em português, sem juridiquês, incluindo quando o melhor caminho não é entrar com uma ação.
- Especialista em Direito Bancário pela ESA — Escola Superior da Advocacia
- Dedicado exclusivamente a direito bancário desde 2020
- Atuação em busca e apreensão, revisional e negociação de dívidas
Avaliações públicas no Google
Não selecionamos nem editamos: são as avaliações espontâneas do perfil do escritório, exibidas como estão.
 Luis Nicoleto2026-07-30Excelente profissional. Recomendo muitoCleonice Cossetim2026-07-21Dr Lucas foi um ótimo profissional, uma pessoa transparente e muito profissional, processo foi uma benção, não temos do reclamar sobre ele, demorou 8 meses do início do processo até a devolução do carro, pq o banco não cumpriu com o prazo , mas ele conseguiu a devolução do nosso veículo, ele é maravilhoso, só agradeço primeiro a Deus e depois ao proficionalismo dele.Eliana Franca2026-07-16Um excelente advogado muito atencioso,foi processo rápido e com muita clareza,indico, muito responsável,mesmo de longe pois moro em Sorocaba ele me ajudou,parabéns droLucas!!!!!Felipe Ribeiro2026-07-11Existem profissionais que apenas exercem a profissão, e existem aqueles que realmente transformam a vida das pessoas. Quero deixar meu sincero agradecimento ao Dr. Lucas pelo excelente trabalho realizado. Em apenas 40 dias, ele conseguiu reduzir uma dívida de cartão de crédito em aproximadamente 90%, conduzindo todo o processo com muita competência, transparência e comprometimento. Em um momento de grande preocupação, encontrei não apenas um advogado extremamente preparado, mas alguém que realmente se dedicou a buscar a melhor solução possível. Minha gratidão pelo profissionalismo e pelos resultados alcançados. Recomendo seu trabalho com total confiança a quem busca um advogado sério, competente e comprometido com seus clientes. Muito obrigado, Dr. Lucas!Jessica Lima2026-07-07Minha experiência foi muito boa,precisei de ajuda em relação ao banco,o advogado Lucas me ajudou muito no processo,consegui resolver meu problema 🙏🏻,sou grata por issoTiago Oliveira2026-07-06Um profissional me passou as respostas certas Só tenho que agradecer pelo profissionalismo tranquilidade que me passou Já tava sem esperança e do nada tudo voltou Recomendo muitoJovane dellalibera2026-06-12Um ótimo atendimento Super recomendomg sugringo Silva2026-05-29Dr Lucas Stulp é um profissional extremamente comprometido e capacitado. Eu só tenho a agradecer por todo o suporte que me deu durante o processo. Indico de olhos fechados!Zoinho-13 Fragoso2026-05-20Muito paciencioso com cliente Educado e correto


As perguntas que todo mundo tem vergonha de fazer
Se a sua não estiver aqui, é só perguntar no WhatsApp. Ninguem cobra por pergunta.
Depende de quando você foi citado e da fase em que o processo está. Existem prazos processuais específicos e eles são curtos, por isso a análise precisa ser feita o quanto antes. Mande a cópia da citação pelo WhatsApp que verificamos a situação exata do seu processo.
Não impede a análise nem o ajuizamento de medidas. A restrição no nome é, em regra, consequência da dívida discutida — e não um obstáculo para discuti-la.
Você envia o contrato e os documentos relacionados. Nós estudamos e retornamos explicando o que identificamos, quais caminhos existem e o que cada um implica em termos de prazo e risco. Só depois disso você decide se quer seguir.
Na maioria dos casos, sim. O primeiro passo é levantar quanto da dívida é principal e quanto é encargo acumulado — a diferença costuma surpreender. A partir desse número e possível conduzir a negociação com o banco em outra posição, e discutir judicialmente o que estiver fora do contratado.
Varia conforme o tipo de ação, a comarca e o comportamento do banco. Não é possível — nem seria honesto — prometer prazo. O que fazemos e explicar as etapas típicas e manter você informado do andamento real do seu caso.
Ainda com dúvida sobre o seu caso?
Mande uma mensagem contando o que aconteceu. Se não for caso para ação judicial, nos dizemos isso também.
Advocacia dedicada a direito bancário e defesa do consumidor. Atendimento remoto em todo o Brasil.
Responsável técnico: Lucas Matheus Soares Stülp — OAB/PR 101.732
© 2026 · Todos os direitos reservados · Este site tem caráter meramente informativo, nos termos do Provimento 205/2021 do Conselho Federal da OAB.
